لم يكن فشل البلوز عائقا أمام تود بوهلي ومارك والتر من استرداد أرباح بيع النادي. هكذا تسير الأمور في الولايات المتحدة
فيما يلي قائمة بالإنجازات التي تحقق في نادي تشيلسي لكرة القدم خلال فترة قد يختار المؤرخون أن يطلقوا عليها بفخر عصر كليرليك الأول، أو ربما بوهلي بانغل.
منذ شراء النادي في مايو 2022 من الأوليغارشي الروسي المعتمد رومان أبراموفيتش، عندما تولى تود بوهلي إدارة العمليات اليومية للنادي، احتل تشيلسي – بطل الدوري الإنجليزي الممتاز حتى عامي 2017 و2015، والفائز بدوري أبطال أوروبا في 2021 – في المراكز 12 والسادس والرابع والعاشر في الدوري.
بعد إقالة توماس توخيل، الذي كان يشغل منصبه عند الاستحواذ، تم تعيين خمسة مدربين دائمين وأربعة مدربين مؤقتين. يوظفون خمسة مديرين رياضيين.
حوالي 2.37 مليار دولار (1.78 مليار جنيه إسترليني) – مع علامة B! – تم إنفاق 60 لاعبا جديدا، حسب Transfermarkt. ويقدر نفس المصدر الفريق الأول الحالي لتشيلسي ب 1.23 مليار دولار (920 مليون جنيه إسترليني) فقط. وعندما تقول ذلك بمصطلحات رجل الأعمال المحترف، تعتمد استراتيجيتك الكاملة على شراء لاعبين شباب تخطط لتحقيق ربح منهم لاحقا، لا يبدو الأمر جيدا عندما تنفق ضعف ما تستحق الآن على محفظة أصولك.
شملت تلك التعاقدات على الأقل واحدا من أكثر اللاعبين في تاريخ الدوري الإنجليزي الممتاز (ميخايلو مودريك) وأحد أسوأ عقوده (رحيم ستيرلينغ).
سجل تشيلسي رقما قياسيا جديدا في الدوري الإنجليزي الممتاز لأكبر خسارة قبل الضرائب.
وبشكل سيء السمعة، باع النادي فريقه النسائي لنفسه كجزء من بعض الحيل المحاسبية للبقاء على الجانب الصحيح من اللوائح المالية.
والآن دعونا نستعرض الأمور التي لم تحقق:
التأهل للمنافسات الأوروبية في موسمين من أصل أربعة، وهو الحد الأدنى الأدنى لناد بإمكانيات تشيلسي.
بناء ملعب جديد وأكبر، رغم أنه كان قد تم اقتراح ذلك.
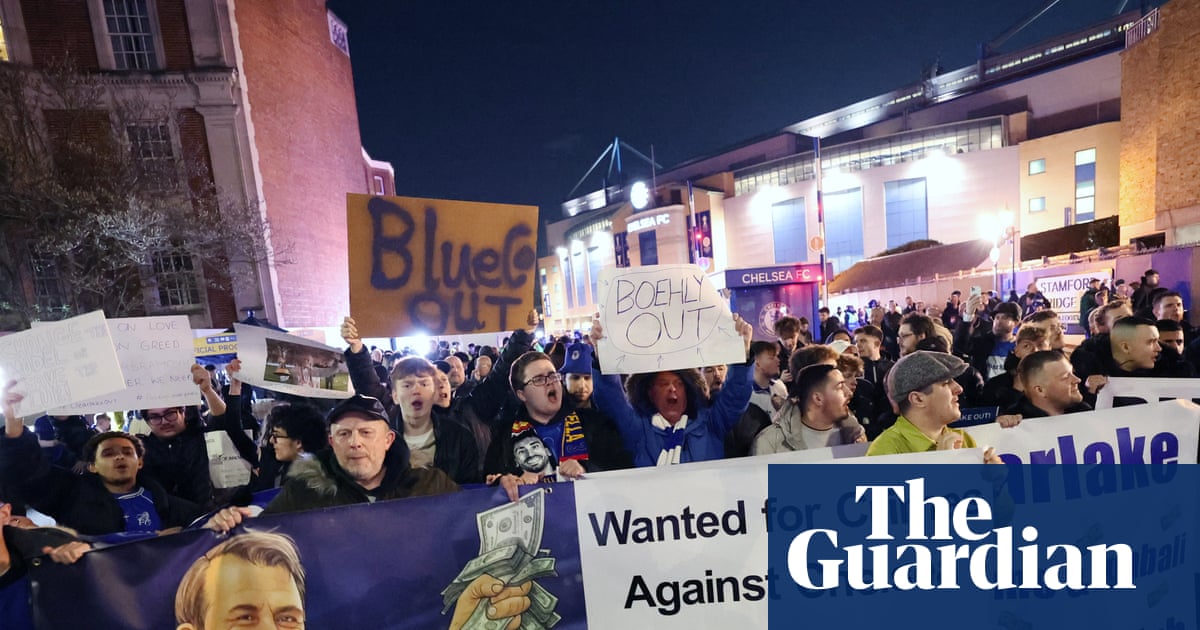
ومع ذلك، سيغادر بوهلي بعد أربع سنوات كرئيس لتشيلسي – رغم أن نفوذه قد تراجع مؤخرا – ويحصل على ربح في حسابه البنكي، أو أينما يخزن رجال المال من نوعه أموالهم. وكذلك سيغادر زميله الأمريكي وأصحاب المصلحة الأقلية مارك والتر، بعد أن باع كلاهما أسهمهما البالغة 12.8٪ لشركة كليرليك كابيتال الأسبوع الماضي.
مرحبا بكم في المرحلة النهائية من نموذج الملكية الأمريكية، الذي شمل الآن معظم الدوري الإنجليزي الممتاز. في هذه المرحلة، يقوم أعضاء طبقة المليارديرات بتمرير الرهانات في الفرق فيما بينهم، دائما مقابل مبلغ أعلى قليلا مما دفعوا. هم ليسوا أوصياء على أنديتهم ولا يرون أنفسهم كذلك. لا يشعرون بأي تحالف أو ولاء واضح للمشجعين، ويعملون فقط كحاملي الأوراق الحالية التي تمنح السيطرة المالية على أصل ثمين.
كجزء من مجموعة الاستحواذ على كليرليك، اشترى كل منهما بوهلي ووالتر حصصهما مع النادي بقيمة 3.3 مليار دولار (2.5 مليار جنيه إسترليني)، وبيعا الآن بسعر 6.7 مليار دولار (5 مليارات جنيه إسترليني)، مضاعفة القيمة المتوقعة بعد أربع سنوات فوضوية. حقق المالكون المغادرون "ربحا متواضعا" حسب صحيفة فاينانشال تايمز. ومن المحتمل أن يفسر ذلك باستثمار 2.3 مليار دولار (1.75 مليار جنيه إسترليني) الذي التزم به بوهلي ووالتر والمالكون الجدد الآخرون عندما استحوذوا على النادي.
أن يخرجوا بأموال أكثر مما أنفقوه على الإطلاق هو أمر تعليمي بطريقة لا تفعل الأرقام الدقيقة هنا ذلك.
السر القذر في طريقة عمل الرياضة الأمريكية على أعلى المستويات هو أن الميزانية العمومية للموسم غير مهمة إلى حد ما. وكذلك التنافسية (إلا إذا كنت تهتم بمشاعر الجماهير). طبقة المالكين تحقق أرباحها من خلال شراء ناد ثم الاحتفاظ به؛ بحيازة أصل نادر جدا لفترة من الزمن، حتى يدفع شخص آخر لدفع المزيد مقابله. قد ينقلون الأثاث باسم التحسين، لكن المنزل يبقى إلى حد كبير دون تغيير. إذا حقق الفريق بعض المال – رغم أنه ليس بنفس الربح الذي يبرر تقييمه – أو حقق توازنا، فهذا أمر جيد. إذا تكبد خسائر، فهذا على الأرجح جيد أيضا، حيث سيتم تعويضها، وأكثر، من أرباح البيع.
لا يوجد ارتباط بين السعر ومدى جودة أو سوء إدارة هذه الفرق – كل ما يهم هو العلاوة التي يدفعها شخص آخر لمؤسسة كانت تاريخيا رهانا آمنا مثل أي مؤسسة أخرى. من شبه المستحيل خسارة المال إذا تركت المال في فريق رياضي محبوب على المدى الطويل. كل ما عليك فعله هو ألا تهبط (إذا كان ذلك ممكنا في دوريك). وهكذا يتم الآن التقاط الأندية، أو أجزاء منها، بسهولة كما قد يأخذ النورماليون مثلك وأنا أسهما في حساب وساطة إلكتروني. وبقليل من الاحتفال الأكبر من بيان صحفي جاد.
هذه هي اللعبة التي تجد أندية إنجلترا القديمة نفسها فيها الآن. اللعبة التي بدأتها عائلة غليزر عندما اشتروا مانشستر يونايتد في الغالب بأموال مقترضة في 2005 مقابل 1.47 مليار دولار (800 مليون جنيه إسترليني في ذلك الوقت) ثم، في 2023، باعوا السير جيم راتكليف ربع النادي مقابل حوالي 1.6 مليار دولار (1.3 مليار جنيه إسترليني) نقدا واستثمارات في البنية التحتية. أي أن الغلايزر استعادوا تقريبا كامل الاستثمار الذي قاموا به بأموال الآخرين – رغم أن الكثير منه لا يزال مسجلا في دفاتر النادي كديون – واحتفظوا بثلاثة أرباع واحدة من أثمن العلامات الرياضية في العالم.
هذه هي اللعبة التي أتقنها مارك والتر عندما اشترى فريق لوس أنجلوس ليكرز مقابل 10 مليارات دولار وعرضهم مقابل 12.5 مليار دولار بعد 14 شهرا فقط، بينما يصفى جزءا من محفظته الرياضية الضخمة في مواجهة تحقيق فيدرالي في الاحتيال.
هذا الصيف، اشترى اتحاد يضم مؤسس أمازون جيف بيزوس 30٪ من أسهم ليفربول مقابل 2.2 مليار دولار (1.65 مليار جنيه إسترليني) من مجموعة فينواي الرياضية، التي استحوذت على النادي بالكامل مقابل 464 مليون دولار (حينها 300 مليون جنيه إسترليني) في عام 2010. وهذا يمثل ربحا بنسبة 1,580٪، إذا كنت تحسب النقاط. في هذا السياق، ألكسندر إسحاق وبرادلي باركولا لا يبدو مكلفين حقا.
هكذا كانت الأمور تتم في الولايات المتحدة لعقود. وهذا هو الأسلوب الصحيح أيضا في إنجلترا. لا يدفع التميز الرياضي أو يعزز العلاقات العميقة مع الجماهير التي تجلب للنادي قيمته في المقام الأول. الأندية موجودة الآن لجعل الأغنياء أكثر ثراء. لا يوجد الكثير مما يمكن لأحد فعله حيال ذلك. هذا أمر محبط.
لياندر شارلاكينز هو مؤلف كتاب "اللعبة الطويلة: كرة القدم الأمريكية للرجال ورحلتها الوحشية التي استمرت أربعة عقود إلى القمة، أو ما شابه"، والتي صدرت الآن. يدرس في جامعة مارست.